Domain 1a-kippschalter.de kaufen?
Wir ziehen mit dem Projekt
1a-kippschalter.de um.
Sind Sie am Kauf der Domain
1a-kippschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-kippschalter.de kaufen?
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
Warum ist Abschreibung ein Aufwand?
Abschreibung ist ein Aufwand, da sie die Wertminderung von Vermögenswerten über ihre Nutzungsdauer hinweg erfasst. Durch die Abschreibung wird der Wertverlust eines Vermögenswerts im Laufe der Zeit berücksichtigt und in den Gewinn- und Verlustrechnungen ausgewiesen. Dies ermöglicht es Unternehmen, ihre tatsächlichen Kosten und Erträge genauer zu erfassen und somit eine realistischere Darstellung ihrer finanziellen Leistungsfähigkeit zu erhalten. Zudem trägt die Abschreibung dazu bei, dass Unternehmen langfristige Investitionen angemessen bewerten und planen können. Letztlich dient die Abschreibung auch der Vorsicht und der Einhaltung des Grundsatzes der Periodenabgrenzung in der Rechnungslegung. **


Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
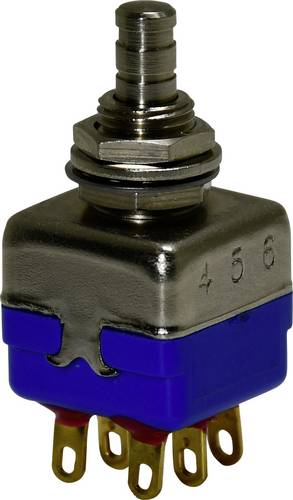
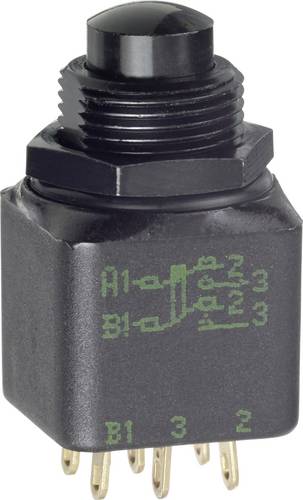
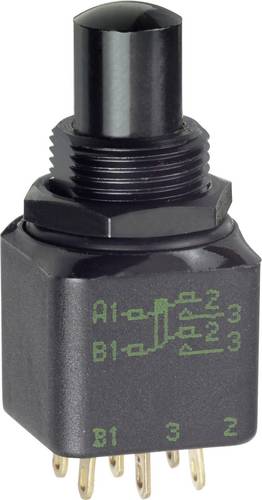
APEM 13445A 13000 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Vielseitiger 13445A Panel Switch mit Doppelpol-Konfiguration für zuverlässige Steuerung von Beleuchtung und Geräten. Gewährleistet einen reibungslosen Betrieb für alle elektrischen Bedürfnisse.18,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13445-4X778 13000X778 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der Panel-Schalter 13445-4X778 verfügt über ein robustes Design, eine Doppelpol-Konfiguration für verbesserte Leistung und eine ON MOM-Funktion für eine einfache Bedienung in verschiedenen Anwendungen.89,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13445-9X778 13000X778 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der 13445-9X778 Panel Switch bietet eine Doppelpol-Konfiguration und ON MOM-Funktionalität, die eine zuverlässige Steuerung für industrielle, automobile und Haushaltsanwendungen gewährleistet.89,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13435AD2 13000 Serie Drucktaster, Kippschalter, Basisschalter, Schalter Ein/Ein 1 St.Der 13435AD2 Panel Switch ist ein zuverlässiger einpoliger Drucktaster für die einfache Steuerung elektrischer Geräte und gewährleistet einen reibungslosen Betrieb und Langlebigkeit.14,86 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Abschreibung ein Aufwand?
Eine Abschreibung ist keine direkte Ausgabe, sondern die Verringerung des Buchwerts eines Vermögenswerts im Laufe der Zeit. Sie wird verwendet, um den Werteverzehr von Vermögenswerten über ihre Nutzungsdauer hinweg zu erfassen. Obwohl eine Abschreibung den Gewinn eines Unternehmens verringert, wird sie nicht als direkter Aufwand betrachtet, da sie keine tatsächliche Ausgabe von Geld darstellt. Stattdessen spiegelt sie den Wertverlust des Vermögenswerts wider und trägt zur Genauigkeit der Bilanz bei. Insgesamt kann man sagen, dass eine Abschreibung zwar den Gewinn beeinflusst, aber nicht als direkter Aufwand betrachtet wird. **
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
APEM 13445AD2K 13000 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der 13445AD2K Panel Switch verfügt über ein robustes Doppelpol-Design für einen zuverlässigen Betrieb in Maschinen und Beleuchtungssystemen und gewährleistet eine effiziente Leistung mit einer wesentlichen EIN-Funktion.30,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13445A 13000 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Vielseitiger 13445A Panel Switch mit Doppelpol-Konfiguration für zuverlässige Steuerung von Beleuchtung und Geräten. Gewährleistet einen reibungslosen Betrieb für alle elektrischen Bedürfnisse.18,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13445-4X778 13000X778 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der Panel-Schalter 13445-4X778 verfügt über ein robustes Design, eine Doppelpol-Konfiguration für verbesserte Leistung und eine ON MOM-Funktion für eine einfache Bedienung in verschiedenen Anwendungen.89,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
-
Warum ist Abschreibung ein Aufwand?
Abschreibung ist ein Aufwand, da sie die Wertminderung von Vermögenswerten über ihre Nutzungsdauer hinweg erfasst. Durch die Abschreibung wird der Wertverlust eines Vermögenswerts im Laufe der Zeit berücksichtigt und in den Gewinn- und Verlustrechnungen ausgewiesen. Dies ermöglicht es Unternehmen, ihre tatsächlichen Kosten und Erträge genauer zu erfassen und somit eine realistischere Darstellung ihrer finanziellen Leistungsfähigkeit zu erhalten. Zudem trägt die Abschreibung dazu bei, dass Unternehmen langfristige Investitionen angemessen bewerten und planen können. Letztlich dient die Abschreibung auch der Vorsicht und der Einhaltung des Grundsatzes der Periodenabgrenzung in der Rechnungslegung. **
-
Ist eine Abschreibung ein Aufwand?
Eine Abschreibung ist keine direkte Ausgabe, sondern die Verringerung des Buchwerts eines Vermögenswerts im Laufe der Zeit. Sie wird verwendet, um den Werteverzehr von Vermögenswerten über ihre Nutzungsdauer hinweg zu erfassen. Obwohl eine Abschreibung den Gewinn eines Unternehmens verringert, wird sie nicht als direkter Aufwand betrachtet, da sie keine tatsächliche Ausgabe von Geld darstellt. Stattdessen spiegelt sie den Wertverlust des Vermögenswerts wider und trägt zur Genauigkeit der Bilanz bei. Insgesamt kann man sagen, dass eine Abschreibung zwar den Gewinn beeinflusst, aber nicht als direkter Aufwand betrachtet wird. **
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Ähnliche Suchbegriffe für Abschreibung
-
APEM 13445-9X778 13000X778 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der 13445-9X778 Panel Switch bietet eine Doppelpol-Konfiguration und ON MOM-Funktionalität, die eine zuverlässige Steuerung für industrielle, automobile und Haushaltsanwendungen gewährleistet.89,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13435AD2 13000 Serie Drucktaster, Kippschalter, Basisschalter, Schalter Ein/Ein 1 St.Der 13435AD2 Panel Switch ist ein zuverlässiger einpoliger Drucktaster für die einfache Steuerung elektrischer Geräte und gewährleistet einen reibungslosen Betrieb und Langlebigkeit.14,86 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
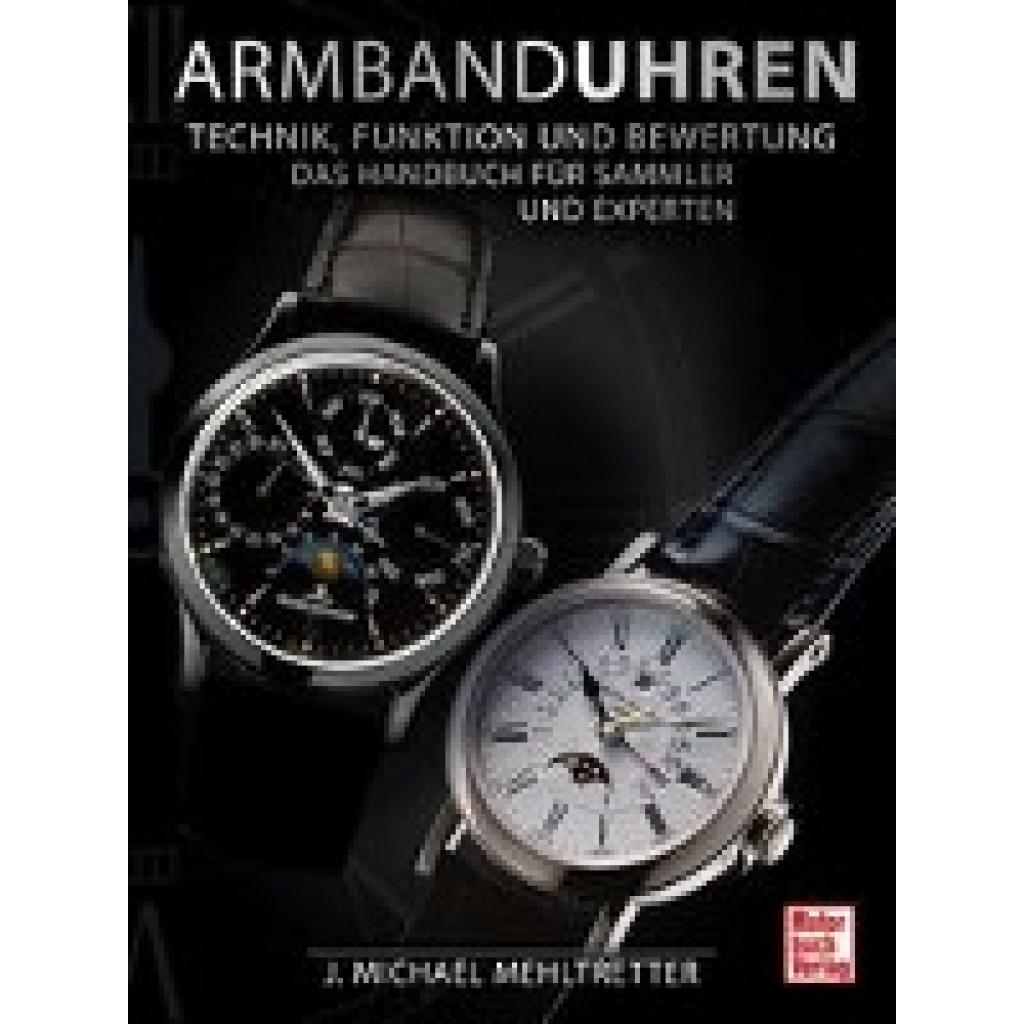
Mehltretter, J. Michael: Armbanduhren - Technik, Funktion und BewertungArmbanduhren - Technik, Funktion und Bewertung , Das Handbuch für Sammler und Experten , Lüfter & Lüftergehäuse > Motorkühlung , Erscheinungsjahr: 20231024, Autoren: Mehltretter, J. Michael, Seitenzahl/Blattzahl: 456, Keyword: A. Lange & Söhne; Armbanduhren; Audemars Piguet; IWC; J. Michael Mehltretter; Jaeger-LeCoultre; Patek Philippe; Rolex; Schweizer Uhren; Uhren; Vacheron & Constantin, Fachschema: Uhr - Uhrmacher, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 316, Breite: 234, Höhe: 32, Gewicht: 2340, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.