Domain 1a-kippschalter.de kaufen?
Wir ziehen mit dem Projekt
1a-kippschalter.de um.
Sind Sie am Kauf der Domain
1a-kippschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-kippschalter.de kaufen?
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
Ist Umsatzsteuer ein Passivkonto?
Nein, die Umsatzsteuer ist kein Passivkonto, sondern ein Aktivkonto. Sie wird auf der Aktivseite der Bilanz ausgewiesen, da es sich um einen Betrag handelt, den das Unternehmen von seinen Kunden eingenommen hat, aber noch nicht an das Finanzamt abgeführt hat. Die Umsatzsteuer wird als Verbindlichkeit betrachtet, da das Unternehmen sie an das Finanzamt schuldet. Sie wird daher auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen. **


Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
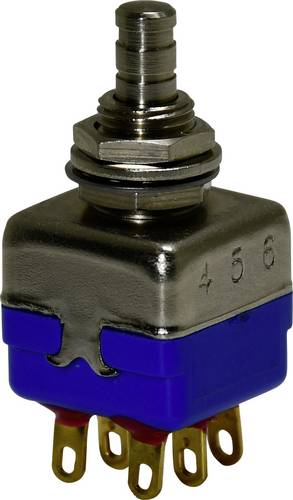
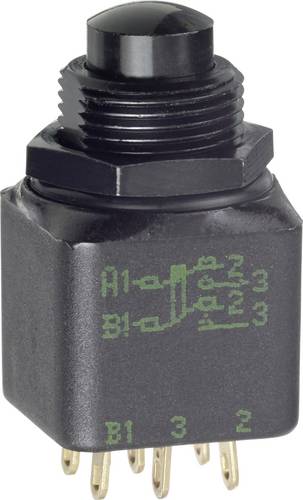
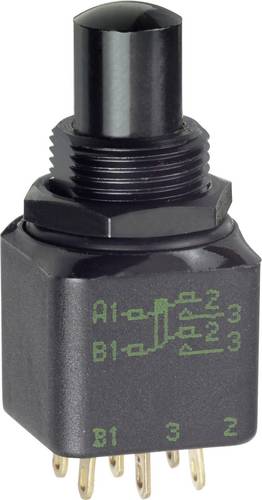
APEM 13445A 13000 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Vielseitiger 13445A Panel Switch mit Doppelpol-Konfiguration für zuverlässige Steuerung von Beleuchtung und Geräten. Gewährleistet einen reibungslosen Betrieb für alle elektrischen Bedürfnisse.18,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13445-4X778 13000X778 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der Panel-Schalter 13445-4X778 verfügt über ein robustes Design, eine Doppelpol-Konfiguration für verbesserte Leistung und eine ON MOM-Funktion für eine einfache Bedienung in verschiedenen Anwendungen.89,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13445-9X778 13000X778 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der 13445-9X778 Panel Switch bietet eine Doppelpol-Konfiguration und ON MOM-Funktionalität, die eine zuverlässige Steuerung für industrielle, automobile und Haushaltsanwendungen gewährleistet.89,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13435AD2 13000 Serie Drucktaster, Kippschalter, Basisschalter, Schalter Ein/Ein 1 St.Der 13435AD2 Panel Switch ist ein zuverlässiger einpoliger Drucktaster für die einfache Steuerung elektrischer Geräte und gewährleistet einen reibungslosen Betrieb und Langlebigkeit.14,86 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Umsatzsteuer Überschuss?
Ein Umsatzsteuerüberschuss tritt auf, wenn ein Unternehmen mehr Umsatzsteuer von seinen Kunden einnimmt, als es an das Finanzamt abführen muss. Dies kann beispielsweise passieren, wenn das Unternehmen mehr Vorsteuer geltend macht als Umsatzsteuer zahlen muss. Der Umsatzsteuerüberschuss stellt eine kurzfristige Finanzierungsmöglichkeit dar, da das Unternehmen das Geld vorübergehend behalten kann, bevor es die Differenz an das Finanzamt abführt. Es ist wichtig, den Umsatzsteuerüberschuss regelmäßig zu überprüfen und korrekt zu verbuchen, um mögliche steuerliche Konsequenzen zu vermeiden. In der Regel muss der Umsatzsteuerüberschuss am Ende des Voranmeldungszeitraums an das Finanzamt abgeführt werden. **
-
Ist die Umsatzsteuer ein aufwandskonto?
Ist die Umsatzsteuer ein Aufwandskonto? Nein, die Umsatzsteuer ist kein Aufwandskonto, sondern ein durchlaufender Posten. Sie wird lediglich vom Unternehmen eingenommen und an das Finanzamt abgeführt. Aufwandskonten erfassen hingegen die Kosten und Ausgaben, die zur Erzielung von Umsätzen anfallen. Die Umsatzsteuer wird lediglich als Zwischenschritt verbucht, bevor sie an das Finanzamt abgeführt wird. Daher wird sie in der Buchhaltung als Verbindlichkeit erfasst und nicht als Aufwand. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **


Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
APEM 13445AD2K 13000 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der 13445AD2K Panel Switch verfügt über ein robustes Doppelpol-Design für einen zuverlässigen Betrieb in Maschinen und Beleuchtungssystemen und gewährleistet eine effiziente Leistung mit einer wesentlichen EIN-Funktion.30,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13445A 13000 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Vielseitiger 13445A Panel Switch mit Doppelpol-Konfiguration für zuverlässige Steuerung von Beleuchtung und Geräten. Gewährleistet einen reibungslosen Betrieb für alle elektrischen Bedürfnisse.18,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13445-4X778 13000X778 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der Panel-Schalter 13445-4X778 verfügt über ein robustes Design, eine Doppelpol-Konfiguration für verbesserte Leistung und eine ON MOM-Funktion für eine einfache Bedienung in verschiedenen Anwendungen.89,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Ist Umsatzsteuer ein Passivkonto?
Nein, die Umsatzsteuer ist kein Passivkonto, sondern ein Aktivkonto. Sie wird auf der Aktivseite der Bilanz ausgewiesen, da es sich um einen Betrag handelt, den das Unternehmen von seinen Kunden eingenommen hat, aber noch nicht an das Finanzamt abgeführt hat. Die Umsatzsteuer wird als Verbindlichkeit betrachtet, da das Unternehmen sie an das Finanzamt schuldet. Sie wird daher auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen. **
-
Was ist ein Umsatzsteuer Überschuss?
Ein Umsatzsteuerüberschuss tritt auf, wenn ein Unternehmen mehr Umsatzsteuer von seinen Kunden einnimmt, als es an das Finanzamt abführen muss. Dies kann beispielsweise passieren, wenn das Unternehmen mehr Vorsteuer geltend macht als Umsatzsteuer zahlen muss. Der Umsatzsteuerüberschuss stellt eine kurzfristige Finanzierungsmöglichkeit dar, da das Unternehmen das Geld vorübergehend behalten kann, bevor es die Differenz an das Finanzamt abführt. Es ist wichtig, den Umsatzsteuerüberschuss regelmäßig zu überprüfen und korrekt zu verbuchen, um mögliche steuerliche Konsequenzen zu vermeiden. In der Regel muss der Umsatzsteuerüberschuss am Ende des Voranmeldungszeitraums an das Finanzamt abgeführt werden. **
-
Ist die Umsatzsteuer ein aufwandskonto?
Ist die Umsatzsteuer ein Aufwandskonto? Nein, die Umsatzsteuer ist kein Aufwandskonto, sondern ein durchlaufender Posten. Sie wird lediglich vom Unternehmen eingenommen und an das Finanzamt abgeführt. Aufwandskonten erfassen hingegen die Kosten und Ausgaben, die zur Erzielung von Umsätzen anfallen. Die Umsatzsteuer wird lediglich als Zwischenschritt verbucht, bevor sie an das Finanzamt abgeführt wird. Daher wird sie in der Buchhaltung als Verbindlichkeit erfasst und nicht als Aufwand. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
APEM 13445-9X778 13000X778 Serie Kippschalter, Basisschalter, Schalter, EIN-AUS-Schalter 1St.Der 13445-9X778 Panel Switch bietet eine Doppelpol-Konfiguration und ON MOM-Funktionalität, die eine zuverlässige Steuerung für industrielle, automobile und Haushaltsanwendungen gewährleistet.89,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
APEM 13435AD2 13000 Serie Drucktaster, Kippschalter, Basisschalter, Schalter Ein/Ein 1 St.Der 13435AD2 Panel Switch ist ein zuverlässiger einpoliger Drucktaster für die einfache Steuerung elektrischer Geräte und gewährleistet einen reibungslosen Betrieb und Langlebigkeit.14,86 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lux, Michael: Zoll und UmsatzsteuerZoll und Umsatzsteuer , Praxisleitfaden zu den steuerlichen Aspekten bei der Ein- und Ausfuhr, einschließlich Verbrauchsteuern und E-Commerce , Zusatzbeleuchtung > Beleuchtung , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20210901, Produktform: Kartoniert, Autoren: Lux, Michael~Schrömbges, Ulrich, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 892, Keyword: Anschlusslieferung; Energiesteuer; Mehrwertsteuerbefreiung; Pauschalverg; Steuerschuld; VC 42; Verbrauchsteuer; Warenverkehr; Zollbefreiungen; Zollschuld; besondere Verbrauchsteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzwirtschaft~Makroökonomie~Ökonomik / Makroökonomik~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~International (Wirtschaft)~Außenhandel - Außenwirtschaft~Handel / Außenhandel~Öffentliche Hand~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Internationale Wirtschaft, Internationales Management~Umsatzsteuer und Zölle~Verbrauchsteuern, Region: Deutschland, Imprint-Titels: Springer Gabler, Warengruppe: HC/Steuern, Fachkategorie: Außenwirtschafts- und Zollverwaltungsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Länge: 245, Breite: 165, Höhe: 49, Gewicht: 1474, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783846201435, Alternatives Format EAN: 9783846211014, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.